Was ist eine Holding?
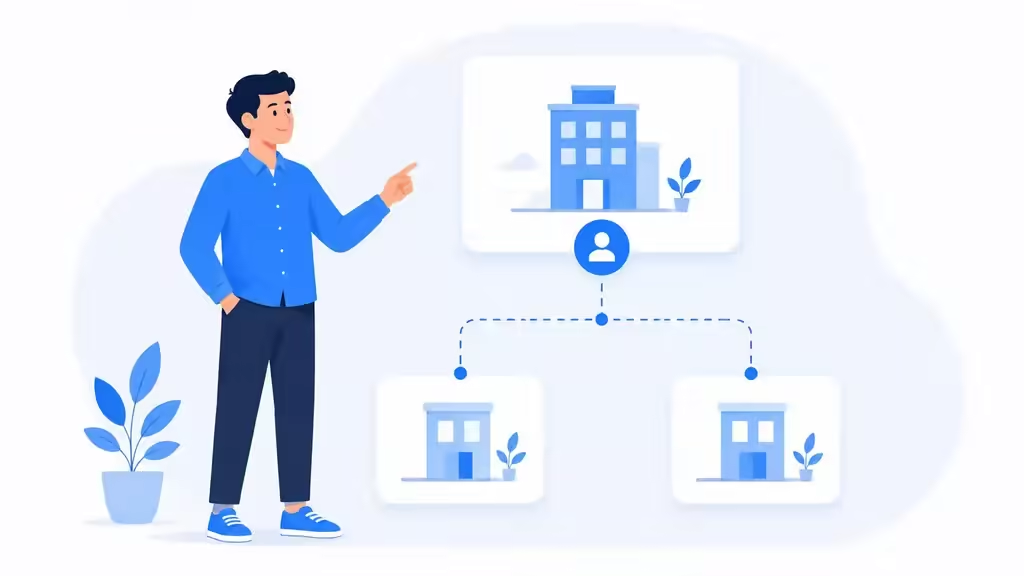
Eine Holding ist eine Struktur aus einer Mutter-Kapitalgesellschaft und mindestens einer operativen Tochtergesellschaft, bei der 2026 dank § 8b KStG 95 % der Dividenden und Veräußerungsgewinne der Tochter steuerfrei an die Mutter fließen – effektiv nur rund 1,5 % Steuerlast statt bis zu 26,4 % im Privatvermögen. Mit dem Gründungskosten-Rechner schätzt du die Kosten für Mutter- und Tochtergesellschaft ab.
Klassische Struktur: Du gründest eine Mutter-UG/GmbH, die die Anteile an einer operativen Tochter-UG/GmbH hält. Du hältst die Anteile der Mutter privat. Alle Cashflows fließen von unten nach oben – vom Kunden zur Tochter, von dort steuerbegünstigt in die Mutter, dort weiter angelegt oder investiert.
Die zwei zentralen Steuervorteile
- Dividendenprivileg (§ 8b Abs. 1 KStG): Gewinnausschüttungen der Tochter an die Mutter zu 95 % steuerfrei. Ideal, um Cash aus dem operativen Geschäft steueroptimiert einzusammeln.
- Veräußerungsprivileg (§ 8b Abs. 2 KStG): Verkaufst du die Tochter, bleiben 95 % des Verkaufsgewinns in der Mutter steuerfrei. Effektive Steuerbelastung: ca. 1,5 %.
Zum Vergleich: Verkauft der Privatgesellschafter Anteile an einer GmbH, greift das Teileinkünfteverfahren mit ~26,4 % Belastung.
Wann lohnt sich die Struktur?
- Du planst einen Exit oder Teil-Exit in 5–15 Jahren
- Du willst Gewinne aus dem operativen Geschäft in andere Investments (Immobilien, Wertpapiere) fließen lassen
- Du planst mehrere operative Töchter unter einem Dach
- Du willst Haftungsräume klar trennen (Immobilien-Töchter vs. Betriebs-Töchter)
Wann sich die Holding NICHT lohnt
- Du willst laufend hohe Beträge privat entnehmen (keine Thesaurierung geplant)
- Dein Geschäftsmodell hat unter 100.000 € Gewinnpotenzial
- Du planst keinen Exit und kein größeres Vermögen aufzubauen
Der Verwaltungsaufwand (zwei Jahresabschlüsse, zwei Steuererklärungen) frisst sonst den Vorteil.
Struktur-Aufbau in 4 Schritten
- Mutter-UG oder Mutter-GmbH gründen (privat als Gesellschafter)
- Tochter-UG oder Tochter-GmbH gründen – mit der Mutter als Gesellschafterin
- Operatives Geschäft in die Tochter legen (Verträge, Personal, Kunden)
- Ergebnisabführungsvertrag prüfen (Organschaft) – oft interessant für Verlustverrechnung
Kosten & Aufwand
| Position | Einmalig | Jährlich |
|---|---|---|
| Gründung 2× UG | ca. 1.500 € | – |
| Gründung 2× GmbH | ca. 3.500 € | – |
| Buchhaltung beide Gesellschaften | – | 2.500–4.000 € |
| Jahresabschlüsse + Steuererklärungen | – | 1.500–3.500 € |
Häufige Fragen
Ab wann lohnt sich eine Holding?+
Grundsätzlich wenn du einen späteren Exit oder Dividenden aus einer operativen Gesellschaft planst. Die Struktur macht ab dem ersten Tag Sinn – nachträglich einziehen ist steuerlich fast immer teuer.
Wie hoch ist die Steuer beim Anteilsverkauf?+
In der Holding sind 95 % des Veräußerungsgewinns steuerfrei (§ 8b KStG), 5 % gelten als nicht abzugsfähige Betriebsausgabe. Effektiv rund 1,5 % Steuerbelastung – verglichen mit ~26,4 % ohne Holding.
Was kostet die Gründung einer Holding-Struktur?+
Zwei UGs: ca. 1.200–1.800 €. Zwei GmbHs: ca. 2.500–4.000 €. Plus laufende Buchhaltung, Jahresabschlüsse und Steuerberater – rechne mit 4.000–8.000 € Zusatzkosten pro Jahr.
Kann ich meine bestehende GmbH nachträglich in eine Holding einbringen?+
Ja, über eine steuerneutrale Anteilseinbringung nach § 21 UmwStG. Bindungsfrist: 7 Jahre. Muss sauber vom Steuerberater konzipiert werden.
Passende Artikel
Passende Tools zu diesem Thema
Kostenloses Erstgespräch
Holding-Struktur prüfen lassen
Zwei Gesellschaften, Sperrfrist, Ausschüttung: schildere deinen Fall für eine Ersteinschätzung.
Geprüft & belegt
- Letzte Prüfung
- 14. August 2026
- Nächste Prüfung
- 10. Februar 2027 (alle 180 Tage)
- Geprüft von
- comveri GmbHHerausgeberin von Gründer-Guru – redaktionelle Prüfung gegen Primärquellen
Verwendete Primärquellen
- GmbH-Gesetz – Bundesministerium der Justiz (abgerufen am 14. August 2026)
- § 5a GmbHG – Unternehmergesellschaft (haftungsbeschränkt) – Bundesministerium der Justiz (abgerufen am 14. August 2026)
- § 705 BGB – Gesellschaft bürgerlichen Rechts – Bundesministerium der Justiz (abgerufen am 14. August 2026)
- § 8b KStG – Beteiligungen an anderen Körperschaften (Holding) – Bundesministerium der Justiz (abgerufen am 14. August 2026)
Methodik: redaktionelle Auswertung der oben genannten Primärquellen (Gesetzestexte, Behörden- und Förderportale) durch die comveri GmbH. Anbietervergleiche beruhen auf öffentlich verfügbaren Angaben, nicht auf eigenen Praxistests. Keine Rechts- oder Steuerberatung, Gewähr ausgeschlossen – mehr dazu unter Transparenz & Redaktionsplan.
Redaktioneller Hinweis
comveri GmbH
Herausgeberin und Betreiberin von Gründer-Guru
Zuletzt fachlich geprüft am 14. August 2026, nächste Prüfung geplant für 10. Februar 2027. Inhalte entstehen redaktionell auf Basis von Primärquellen und öffentlich verfügbaren Informationen – ohne eigene Produkttests und ohne Rechts- oder Steuerberatung.