Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Umsatzsteuerbefreiung nach § 19 UStG für Kleingründer: Wer 2026 im Vorjahr unter 25.000 € und im laufenden Jahr voraussichtlich unter 100.000 € Umsatz bleibt, muss keine Umsatzsteuer ausweisen und abführen – verliert im Gegenzug aber den Vorsteuerabzug.
Die Kleinunternehmerregelung nach § 19 UStG befreit dich von der Pflicht, Umsatzsteuer in Rechnung zu stellen und ans Finanzamt abzuführen. Im Gegenzug verlierst du das Recht auf Vorsteuerabzug.
Sie ist eine Umsatzsteuer-Option, keine Rechtsform. Du kannst sie als Einzelunternehmer, Freiberufler, GbR-Gesellschafter und sogar UG-Geschäftsführer nutzen – solange du unter den Umsatzgrenzen bleibst.
Was sie nicht ist: keine Befreiung von der Einkommensteuer, keine Befreiung von der Gewerbesteuer (die trotzdem greift, wenn du Gewerbetreibender bist), kein Freibrief für lückenhafte Buchhaltung. Du musst weiterhin alle Belege sammeln, eine EÜR abgeben und deine Einnahmen versteuern.
Die neuen Umsatzgrenzen ab 2025
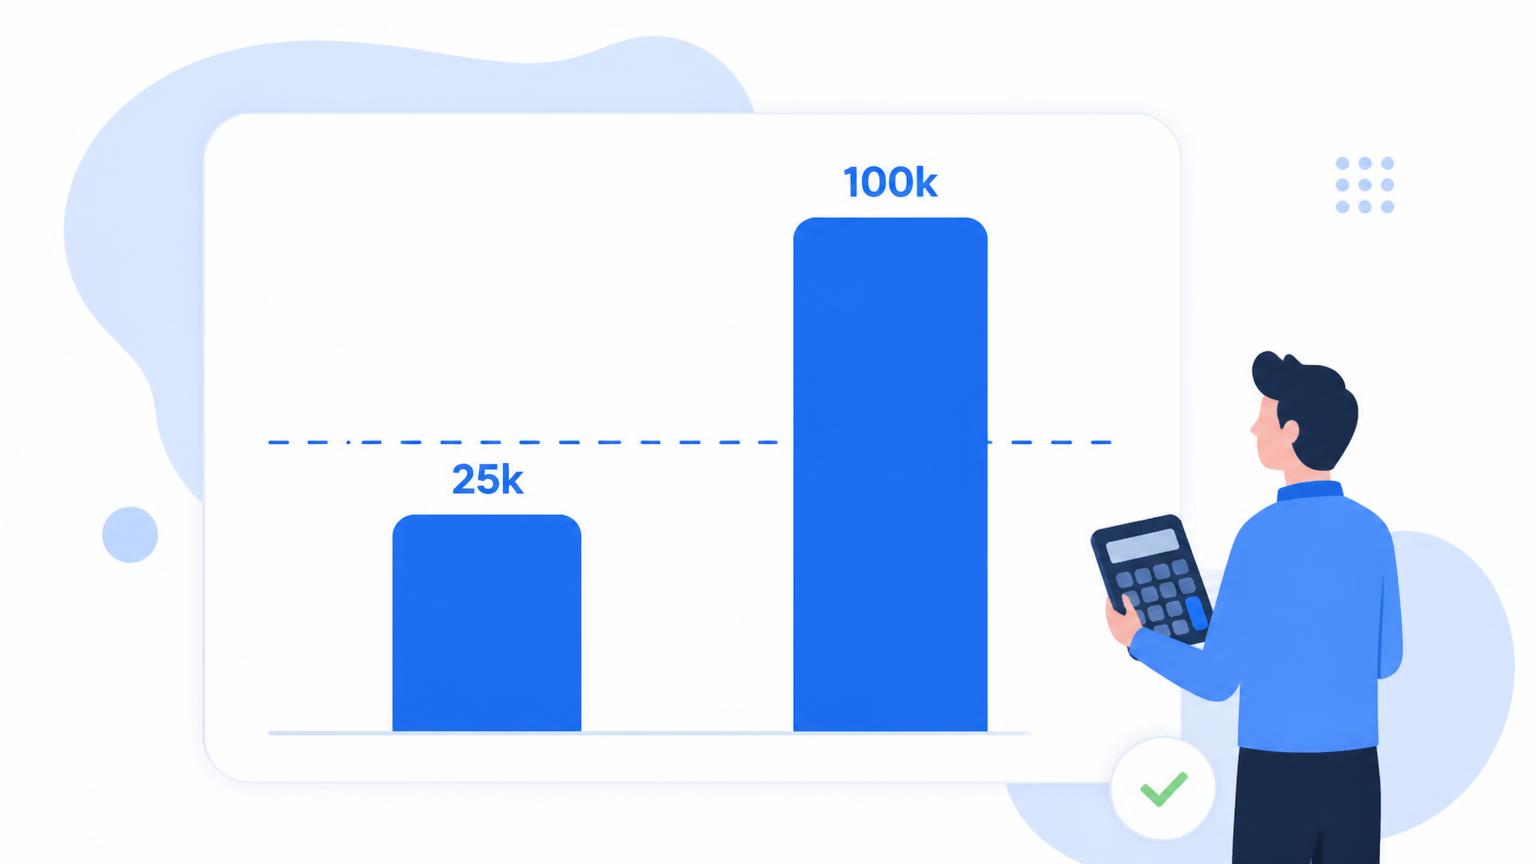
Zum 01.01.2025 wurden die Grenzen angehoben und die Systematik umgestellt: Der Vorjahresumsatz darf 25.000 € nicht übersteigen, im laufenden Jahr sind 100.000 € die Obergrenze. Beide Werte sind seither Nettobeträge.
Zwei Punkte sind neu und für die Praxis entscheidend: Die Grenze des laufenden Jahres ist keine Prognose mehr, sondern der tatsächlich erreichte Umsatz. Und beim Überschreiten endet die Regelung sofort, nicht erst zum Jahreswechsel. Die Einzelheiten dazu stehen in den nächsten drei Abschnitten.
Kleinunternehmergrenze 2025 und 2026
Für 2026 gelten dieselben Werte wie seit dem 01.01.2025. Der Vergleich zur alten Rechtslage:
| Grenze | bis 2024 | ab 2025 (und 2026) |
|---|---|---|
| Vorjahresumsatz | 22.000 € | 25.000 € |
| Laufendes Jahr | 50.000 € (Prognose) | 100.000 € (tatsächlicher Umsatz) |
| Rechenbasis | brutto | netto |
| Folge bei Überschreiten | erst im Folgejahr | sofort im laufenden Jahr |
Die beiden Grenzen gelten nebeneinander: Wer im Vorjahr über 25.000 € lag, ist im Folgejahr kein Kleinunternehmer mehr – unabhängig davon, wie das laufende Jahr läuft.
Ob du in deinem Fall unter den Grenzen bleibst, rechnet dir der Kleinunternehmer-Rechner in zwei Minuten aus.
Umsatzgrenze: brutto oder netto?
Die Antwort hat sich 2025 geändert – eine pauschale Aussage wäre falsch:
- Bis 2024: Die 22.000 € waren ein Bruttobetrag, also der Umsatz zuzüglich der darauf entfallenden Umsatzsteuer.
- Ab 2025: Die 25.000 € und die 100.000 € sind Nettobeträge, also der Gesamtumsatz ohne Umsatzsteuer.
Rechenbeispiel nach aktueller Rechtslage: Du hast 2025 Leistungen für insgesamt 24.500 € abgerechnet und als Kleinunternehmer keine Umsatzsteuer ausgewiesen. Dieser Betrag ist zugleich dein Nettoumsatz – du liegst unter 25.000 € und bleibst 2026 Kleinunternehmer. Hättest du 25.400 € abgerechnet, wäre die Grenze gerissen: 2026 giltst du dann von Anfang an als Regelbesteuerer, auch wenn dein Umsatz 2026 wieder deutlich niedriger ausfällt.
Wer bereits mit Umsatzsteuer abrechnet und die Rückkehr zur Regelung prüft, rechnet mit dem Nettoumsatz ohne die ausgewiesene Steuer.
Neu gegründet: welche Grenze gilt im ersten Jahr?
Im Gründungsjahr gibt es kein Vorjahr. Deshalb zählt die 25.000-€-Grenze – nicht die 100.000-€-Grenze. Wer im Gründungsjahr über 25.000 € Umsatz kommt, verliert den Kleinunternehmer-Status sofort.
Seit 2025 starten Neugründer außerdem automatisch als Kleinunternehmer. Eine Umsatzprognose im Fragebogen zur steuerlichen Erfassung ist dafür nicht mehr nötig; früher war sie Pflicht. Wer die Regelung nicht will, verzichtet ausdrücklich gegenüber dem Finanzamt.
Was passiert, wenn die Grenze im laufenden Jahr überschritten wird
Beim Überschreiten der 100.000 € endet die Kleinunternehmerregelung sofort im laufenden Jahr, nicht zum Jahresende. Schon der Umsatz, mit dem die Grenze überschritten wird, ist selbst nicht mehr steuerfrei. Das ist die häufigste Fehlannahme.
Praktisch heißt das: Die Rechnung, die dich über die 100.000 € hebt, muss bereits mit Umsatzsteuer ausgestellt werden – ebenso jede weitere Rechnung danach. Alle vorherigen Rechnungen des Jahres bleiben von § 19 UStG gedeckt und müssen nicht korrigiert werden.
Wer sich der Grenze nähert, sollte deshalb frühzeitig auf Regelbesteuerung umstellen: Rechnungsvorlagen anpassen, Umsatzsteuer-Voranmeldung anmelden und die Vorsteuer aus Eingangsrechnungen ab dem Umstellungszeitpunkt geltend machen.
Quellen: IHK Region Stuttgart zur Kleinunternehmerregelung; BMF-Schreiben vom 18.03.2025 zur Neufassung des § 19 UStG und zu § 19a UStG.
Die drei echten Vorteile
- Preisvorteil bei Privatkunden: Du bist 19 % günstiger als USt-pflichtige Wettbewerber – oder verdienst 19 % mehr Marge bei gleichem Endpreis.
- Bürokratie-Ersparnis: Keine monatlichen oder vierteljährlichen Umsatzsteuervoranmeldungen, keine Jahreserklärung, kein UStVA-Zoo.
- Cashflow: Kunden zahlen brutto = netto. Kein Aufschlag, den du monatelang treuhänderisch verwaltest.
Bonus für Solo-Selbstständige: Weniger Fehlerquellen. Falsche USt-Sätze, vergessene Reverse-Charge-Angaben, falsche Kleinbetragsrechnungen – das alles fällt weg. Ein Steuerberater ist im ersten Jahr oft gar nicht nötig.
Wann die Regelung teuer wird
Drei Situationen, in denen die Kleinunternehmerregelung dich Geld kostet:
- Hohe Anfangsinvestitionen: Kaufst du für 20.000 € netto Ausstattung, verschenkst du 3.800 € Vorsteuer.
- B2B-Fokus: Geschäftskunden ziehen ohnehin die Vorsteuer – dein 19-%-Vorteil verpufft, dafür wirkst du „klein”.
- Vermieter mit gewerblicher Vermietung: Verzicht ist fast immer wirtschaftlicher.
Rechenbeispiel Verzicht lohnt sich:
| Position | Kleinunternehmer | Regelbesteuerung |
|---|---|---|
| Umsatz brutto (B2B) | 50.000 € | 50.000 € |
| Investition Ausstattung netto | 20.000 € | 20.000 € |
| Vorsteuer erstattet | 0 € | 3.800 € |
| Effektive Kosten der Ausstattung | 23.800 € | 20.000 € |
Bei B2B-Fokus und hohen Anfangsinvestitionen sind das gut 3.800 € Cashflow-Vorteil im ersten Jahr durch Verzicht auf die Kleinunternehmerregelung.
Wechsel zur Regelbesteuerung
Der Wechsel geht formlos per Brief oder Elster ans Finanzamt („Ich verzichte gem. § 19 Abs. 2 UStG auf die Anwendung der Kleinunternehmerregelung”). Die Bindungsfrist beträgt fünf Kalenderjahre. Danach kannst du unter denselben Bedingungen wieder zurückwechseln.
Praxistipp: Wenn du merkst, dass du die 25.000 € überschreiten wirst, plane den Wechsel bewusst zum Jahreswechsel – dann sind Buchhaltung und Rechnungsvorlagen sauber trennbar.
Was ändert sich mit dem Wechsel operativ?
- Alle Rechnungen mit ausgewiesener Umsatzsteuer (19 % oder 7 %)
- Monatliche oder vierteljährliche Umsatzsteuervoranmeldung (UStVA) via Elster
- Jahreserklärung Umsatzsteuer
- Vorsteuer-Abzug aus Eingangsrechnungen möglich
- Software oder Steuerberater fast unerlässlich – Kosten ca. 30–150 €/Monat
So sieht die korrekte Rechnung aus
Alle Pflichtangaben einer normalen Rechnung plus zwingend ein Hinweis auf § 19 UStG. Beispiel-Formulierung:
„Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.”
Fehlt der Hinweis, ist die Rechnung nicht ungültig – aber Kunden reklamieren regelmäßig, weil sie den Ausweis erwarten. Wer versehentlich Umsatzsteuer ausweist, schuldet sie dem Finanzamt zusätzlich.
Pflichtangaben auf jeder Rechnung (§ 14 UStG):
- Vollständiger Name und Anschrift von dir und dem Kunden
- Steuernummer oder USt-IdNr.
- Rechnungsdatum, Leistungsdatum, fortlaufende Rechnungsnummer
- Menge und Art der Leistung / Ware
- Betrag (netto, hier: brutto = netto)
- Hinweis auf § 19 UStG (Kleinunternehmerregelung)
Entscheidungshilfe: für dich lohnt sich…
| Situation | Empfehlung |
|---|---|
| Solo-Coach, B2C-Endkunden, keine Investitionen | Kleinunternehmerregelung |
| Freelancer für Firmen (B2B), keine großen Anschaffungen | Freiwillig verzichten (Wettbewerbsneutralität) |
| Online-Shop mit hohem Warenlager | Regelbesteuerung (Vorsteuer aus Wareneinkauf) |
| Handwerker mit hohem Wareneinsatz | Regelbesteuerung |
| Musiker, Fotograf, Content-Creator (B2C-lastig) | Kleinunternehmerregelung |
| Vermieter (gewerbliche Vermietung) | Verzichten |
| Nebengewerbe unter 15.000 €/Jahr | Kleinunternehmerregelung |
Wer sich unsicher ist: unser Kleinunternehmer-Rechner prüft in 2 Minuten Prognose, Vorjahres- und laufender Umsatz.
Was die Reform 2025 sonst noch geändert hat
- Wegfall der Umsatzsteuer-Jahreserklärung: Nur noch Pflicht bei bestimmten Auslandsumsätzen.
- EU-weite Kleinunternehmer-Regelung (KUR-EU): Deutsche Kleinunternehmer können sich nun auch in anderen EU-Staaten von der Umsatzsteuer befreien lassen – über ein zentrales Meldeverfahren beim Bundeszentralamt für Steuern (BZSt). Interessant für Online-Shops mit EU-Kunden.
- Neue Bruttogrenze: Die 25.000 € sind ein tatsächlicher Bruttowert, keine fiktive Nettozahl mehr.
- Sofortiges Ende bei Grenzüberschreitung: keine ‚Karenzzeit’ mehr bis zum Jahresende.
Die Reform hat die Regelung insgesamt attraktiver gemacht – vor allem für digitale Anbieter mit EU-weiter Zielgruppe. Wer bislang wegen kleiner EU-Umsätze in ausländische USt-Registrierungen gezwungen war, kann jetzt zentral über KUR-EU befreit werden.
Zahlen, Grenzen & Fristen im Überblick
Kleinunternehmerregelung: Grenzen und Pflichten
Seit dem 1. Januar 2025 gilt eine zweistufige Umsatzgrenze: Wird die Grenze im laufenden Jahr überschritten, endet die Regelung sofort – nicht erst zum Jahreswechsel.
| Kriterium | Wert | Folge |
|---|---|---|
| Umsatz Vorjahr | max. 25.000 € | Regelung im Folgejahr weiter anwendbar |
| Umsatz laufendes Jahr | max. 100.000 € | Bei Überschreiten: ab diesem Umsatz Regelbesteuerung |
| Umsatzsteuer auf Rechnungen | 0 € | Kein Ausweis, Hinweis auf § 19 UStG nötig |
| Vorsteuerabzug | nicht möglich | Eingangsrechnungen bleiben brutto Kosten |
| Bindung nach Verzicht | 5 Jahre | Verzicht auf die Regelung ist kaum rückholbar |
| Gründungsjahr | 25.000 € (keine Hochrechnung) | Anteilige Umrechnung entfällt seit 2025 |
Stand: Rechtsstand 2026 (§ 19 UStG in der Fassung ab 01.01.2025) · Quelle: § 19 UStG (Kleinunternehmerregelung), Gesetze im Internet · Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG. Die Werte gelten bundesweit; Freibeträge der Einkommensteuer sind davon unabhängig.
Häufige Fragen
Wie hoch sind die Umsatzgrenzen aktuell?+
Seit dem 01.01.2025 gelten 25.000 € Vorjahresumsatz und 100.000 € im laufenden Kalenderjahr. Wird die 100.000-€-Grenze unterjährig überschritten, endet die Kleinunternehmerregelung ab dem nächsten Umsatz sofort – nicht erst im Folgejahr.
Kann ich freiwillig auf die Kleinunternehmerregelung verzichten?+
Ja. Ein Verzicht ist beim Finanzamt formlos möglich und bindet dich für fünf Jahre an die Regelbesteuerung. Sinnvoll immer dann, wenn du hohe Investitionen mit Vorsteuerabzug tätigst oder überwiegend B2B-Kunden hast.
Muss ich Umsatzsteuer auf der Rechnung ausweisen?+
Nein. Auf jeder Rechnung gehört ein Hinweis wie 'Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.' Wer trotzdem Umsatzsteuer ausweist, schuldet sie automatisch dem Finanzamt.
Lohnt sich die Regelung als Freiberufler?+
Für Solo-Freiberufler mit privaten Endkunden fast immer – du bist 19 % günstiger als die Konkurrenz. Bei B2B-Kunden ist der Vorteil neutral, dafür sparst du dir Voranmeldungen und Buchhaltungsaufwand.
Was zählt zum Vorjahresumsatz – brutto oder netto?+
Seit 2025 netto: Die 25.000 € und die 100.000 € sind Nettobeträge, also der Gesamtumsatz ohne Umsatzsteuer. Bis 2024 war die damalige Grenze von 22.000 € dagegen ein Bruttobetrag, also Umsatz zuzüglich der darauf entfallenden Umsatzsteuer.
Was passiert, wenn ich die Grenze im laufenden Jahr überschreite?+
Ab der Rechnung, die die 100.000-€-Grenze überschreitet, bist du sofort umsatzsteuerpflichtig – für diese und alle folgenden Rechnungen. Die vorherigen Rechnungen des Jahres bleiben von der Kleinunternehmerregelung gedeckt. Achtung: Die neue Regel ist eine deutliche Verschärfung gegenüber der Rechtslage bis 2024.
Bin ich als Kleinunternehmer buchführungspflichtig?+
Nein, du machst nur eine einfache Einnahmen-Überschuss-Rechnung (EÜR). Keine Bilanz, keine doppelte Buchführung – solange du unter den handelsrechtlichen Grenzen bleibst (800.000 € Umsatz/80.000 € Gewinn) und nicht ins Handelsregister eingetragen bist.
Kann eine UG oder GmbH die Kleinunternehmerregelung nutzen?+
Ja. Die Regelung ist an den Umsatz, nicht an die Rechtsform gebunden. Praktisch ist sie für UG/GmbH aber selten sinnvoll: die Vorsteuer aus Notarkosten, Anwalts- und Beratungsleistungen entfällt, und der 'Kleinunternehmer'-Vermerk auf der Rechnung wirkt bei B2B-Kunden unprofessionell.
Wie melde ich mich vom Finanzamt an?+
Über den Fragebogen zur steuerlichen Erfassung (Elster). Dort kreuzt du an, ob du die Kleinunternehmerregelung anwenden willst. Die Wahl gilt ab Aufnahme der Tätigkeit und mindestens für das laufende Jahr. Verzicht binnen 5 Jahren später ausdrücklich schriftlich möglich.
Gilt die Regelung auch bei Verkauf über Amazon, Etsy, eBay?+
Ja – für deine Umsätze. Aber Vorsicht: die Plattform-Gebühren, die dir berechnet werden, enthalten Umsatzsteuer, die du als Kleinunternehmer nicht zurückholst. Bei hohen Gebühren (Amazon FBA, Etsy 6,5 %) kippt der Vorteil der Regelung schnell.
Muss ich als Kleinunternehmer eine Umsatzsteuer-Jahreserklärung abgeben?+
Seit 2024 nicht mehr, wenn du ausschließlich steuerfreie Umsätze nach § 19 UStG hast. Nur wenn Ausnahmen zutreffen (innergemeinschaftliche Erwerbe, Reverse-Charge-Leistungen aus dem Ausland), bleibt die Erklärung Pflicht.
Passende Artikel
Passende Tools zu diesem Thema
Kostenloser Download
Steuer-Checkliste für das erste Geschäftsjahr
Alle Fristen, Meldungen und Belege, die im ersten Jahr wirklich anfallen – als PDF zum Abhaken.
PDF (A4) · sofort verfügbar · keine Anmeldung nötig
Geprüft & belegt
- Letzte Prüfung
- 14. August 2026
- Nächste Prüfung
- 12. November 2026 (alle 90 Tage)
- Geprüft von
- comveri GmbHHerausgeberin von Gründer-Guru – redaktionelle Prüfung gegen Primärquellen
Verwendete Primärquellen
- § 14 GewO – Anzeigepflicht Gewerbe – Bundesministerium der Justiz (abgerufen am 14. August 2026)
- § 19 UStG – Kleinunternehmerregelung – Bundesministerium der Justiz (abgerufen am 14. August 2026)
- Existenzgründungsportal – Bundesministerium für Wirtschaft und Energie (abgerufen am 14. August 2026)
- § 12 UStG – Steuersätze – Bundesministerium der Justiz (abgerufen am 14. August 2026)
Methodik: redaktionelle Auswertung der oben genannten Primärquellen (Gesetzestexte, Behörden- und Förderportale) durch die comveri GmbH. Anbietervergleiche beruhen auf öffentlich verfügbaren Angaben, nicht auf eigenen Praxistests. Keine Rechts- oder Steuerberatung, Gewähr ausgeschlossen – mehr dazu unter Transparenz & Redaktionsplan.
Redaktioneller Hinweis
comveri GmbH
Herausgeberin und Betreiberin von Gründer-Guru
Zuletzt fachlich geprüft am 14. August 2026, nächste Prüfung geplant für 12. November 2026. Inhalte entstehen redaktionell auf Basis von Primärquellen und öffentlich verfügbaren Informationen – ohne eigene Produkttests und ohne Rechts- oder Steuerberatung.