Was ist Liquiditätsplanung?
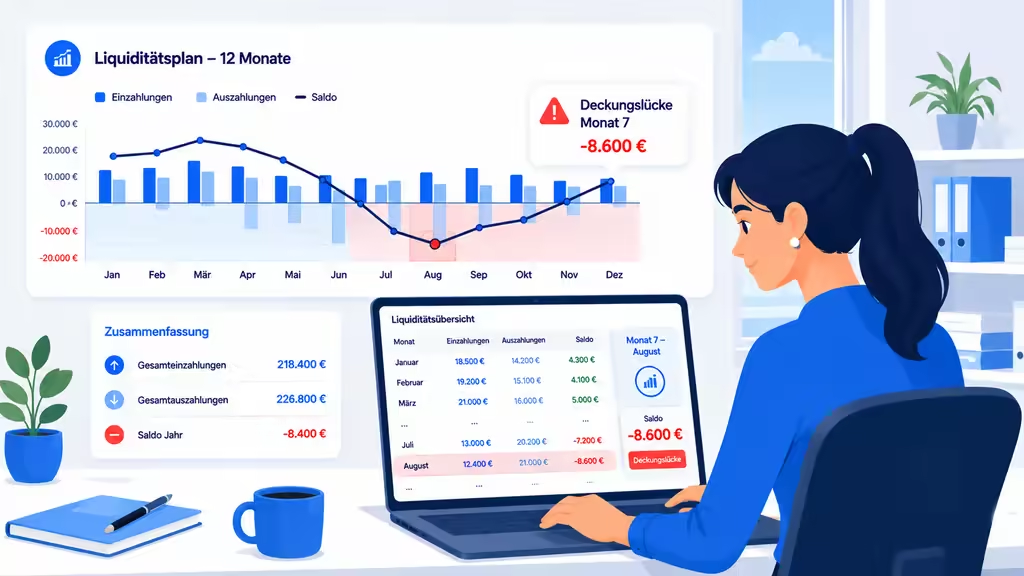
Liquiditätsplanung ist die monatsgenaue Gegenüberstellung aller erwarteten Einzahlungen und Auszahlungen eines Unternehmens. Ergebnis ist der voraussichtliche Kontostand am Ende jedes Monats. Damit beantwortet sie die zentrale Überlebensfrage jeder Gründung: Kann ich meine Rechnungen bezahlen, wenn sie fällig werden?
Der entscheidende Unterschied zur Gewinnrechnung: Der Liquiditätsplan kennt keine Abschreibungen und keine Rückstellungen, dafür aber Umsatzsteuer, Kredittilgung und Privatentnahme. Genau die Posten also, die zwar keinen Aufwand darstellen, aber Geld vom Konto abfließen lassen.
Merksatz: Gewinn ist eine Meinung, Liquidität ist eine Tatsache. Zahlungsunfähigkeit ist zudem ein Insolvenzgrund nach § 17 InsO – ein fehlender Gewinn ist es nicht.
Liquiditätsplan vs. Rentabilitätsvorschau vs. Kapitalbedarfsplan
| Plan | Frage | Rechnet mit | Zeitraum |
|---|---|---|---|
| Kapitalbedarfsplan | Wie viel Geld brauche ich zum Start? | Investitionen, Anlaufkosten | einmalig |
| Rentabilitätsvorschau | Verdiene ich Geld? | Erträge, Aufwendungen (netto) | 3 Jahre |
| Liquiditätsplan | Bin ich zahlungsfähig? | Ein- und Auszahlungen (brutto) | 12–36 Monate, monatlich |
Alle drei gehören in einen bankfähigen Businessplan und müssen konsistent zueinander sein. Der Umsatz der Rentabilitätsvorschau muss sich – zeitversetzt um das Zahlungsziel – im Liquiditätsplan wiederfinden.
Der Aufbau: welche Positionen in den Plan gehören
Einzahlungen
- Umsatzerlöse brutto, nach tatsächlichem Zahlungseingang
- Anzahlungen und Vorauszahlungen von Kunden
- Privateinlagen und Eigenkapital
- Auszahlungen aus Krediten und Fördermitteln (z. B. KfW-Startgeld, Gründungszuschuss)
- Umsatzsteuer-Erstattungen des Finanzamts
Auszahlungen
- Wareneinsatz und Material
- Personalkosten inklusive Lohnnebenkosten und Lohnsteuer
- Miete, Nebenkosten, Versicherungen, Beiträge (IHK/HWK, Berufsgenossenschaft)
- Marketing, Software, Telefon, Fahrzeugkosten
- Steuerberater, Rechtsberatung, Weiterbildung
- Umsatzsteuer-Zahllast an das Finanzamt
- Einkommensteuer- bzw. Körperschaftsteuer-Vorauszahlungen
- Zins und Tilgung von Krediten
- Investitionen (voller Kaufpreis im Zahlungsmonat, nicht die Abschreibung)
- Privatentnahme bzw. Geschäftsführergehalt
Am Ende jeder Monatsspalte stehen drei Zeilen: Monatssaldo (Einzahlungen minus Auszahlungen), Endbestand (Anfangsbestand plus Saldo) und eine Warnzeile, die bei negativem Endbestand anschlägt.
In 6 Schritten zum fertigen Liquiditätsplan
- Anfangsbestand erfassen: tatsächlicher Kontostand plus Kasse zum Planungsstart.
- Einzahlungen planen: Umsatz realistisch schätzen und um das Zahlungsziel nach hinten verschieben. Im ersten Halbjahr eher konservativ – halbiere deine erste Schätzung und prüfe, ob der Plan das aushält.
- Auszahlungen erfassen: zuerst die Fixkosten (sie sind sicher), dann die variablen Kosten in Abhängigkeit vom Umsatz.
- Steuern einplanen: Umsatzsteuer-Zahllast in den ersten zwei Jahren monatlich, Einkommensteuer-Vorauszahlungen quartalsweise (10.3., 10.6., 10.9., 10.12.).
- Saldo und Endbestand berechnen: Der Endbestand eines Monats ist der Anfangsbestand des nächsten – so entsteht die durchgehende Linie.
- Szenarien rechnen: Best Case, Realistic Case, Worst Case mit 30 % weniger Umsatz und 30 Tagen späterem Zahlungseingang.
Liquiditätsplan: Beispiel Monat für Monat
Beispiel: Handwerksbetrieb als Einzelunternehmen, Start im Januar mit 8.000 € Eigenkapital auf dem Geschäftskonto. Alle Werte brutto, Zahlungsziel 30 Tage – die Januar-Rechnungen fließen also erst im Februar zu. Im Mai steht eine Ersatzinvestition in einen Transporter an, im Juni die erste Einkommensteuer-Vorauszahlung.
| Position | Jan | Feb | Mär | Apr | Mai | Jun |
|---|---|---|---|---|---|---|
| Anfangsbestand | 8.000 € | 1.150 € | 2.300 € | 4.150 € | 7.620 € | 2.150 € |
| Einzahlungen aus Umsatz | 0 € | 9.500 € | 11.900 € | 14.300 € | 14.300 € | 15.500 € |
| Material / Wareneinsatz | 3.200 € | 3.800 € | 4.500 € | 5.100 € | 5.100 € | 5.400 € |
| Miete Werkstatt inkl. NK | 950 € | 950 € | 950 € | 950 € | 950 € | 950 € |
| Versicherungen, Beiträge | 320 € | 320 € | 320 € | 320 € | 320 € | 320 € |
| Fahrzeug, Sprit, Leasing | 680 € | 680 € | 680 € | 680 € | 680 € | 680 € |
| Marketing, Website | 500 € | 200 € | 200 € | 200 € | 200 € | 200 € |
| Umsatzsteuer-Zahllast | 0 € | 0 € | 1.000 € | 1.180 € | 1.320 € | 1.400 € |
| Einkommensteuer-Vorauszahlung | 0 € | 0 € | 0 € | 0 € | 0 € | 1.500 € |
| Investition Transporter | 0 € | 0 € | 0 € | 0 € | 9.000 € | 0 € |
| Privatentnahme | 1.200 € | 2.400 € | 2.400 € | 2.400 € | 2.400 € | 2.400 € |
| Monatssaldo | −6.850 € | +1.150 € | +1.850 € | +3.470 € | −5.670 € | +2.650 € |
| Endbestand | 1.150 € | 2.300 € | 4.150 € | 7.620 € | 1.950 € | 4.600 € |
Was das Beispiel zeigt: Der Betrieb ist ab Februar profitabel, rutscht aber im Januar fast auf null, weil noch keine Zahlung eingegangen ist. Der zweite kritische Monat ist der Mai – die Investition in den Transporter frisst fast den gesamten aufgebauten Puffer, und im Juni kommt die erste Einkommensteuer-Vorauszahlung obendrauf. Ein einziger verspäteter Kunde hätte in beiden Monaten zur Zahlungsunfähigkeit geführt. Deshalb gehören eine Kontokorrentlinie über mindestens 5.000 €, ein Anzahlungsmodell für Materialkosten und eine Finanzierung statt Barkauf des Fahrzeugs in diesen Fall.
Zum Nachbauen: Die Struktur dieser Tabelle steckt fertig in unserer Liquiditätsplan-Vorlage. Wer direkt im Browser rechnen möchte, nutzt den Liquiditätsplan-Rechner, der Monatssaldo, Endbestand und den Monat einer drohenden Unterdeckung automatisch ermittelt.
Kostenlose Excel-Vorlage zum Download
Unsere Vorlage enthält einen fertigen 12-Monats-Liquiditätsplan mit allen oben genannten Positionen, hinterlegten Formeln für Monatssaldo und Endbestand, einer automatischen Warnzeile bei Unterdeckung sowie einem Anleitungsblatt. Blaue Zellen sind Eingabefelder, schwarze Zellen enthalten Formeln.
Liquiditätsplan-Vorlage (Excel, XLSX) herunterladen
Die Datei funktioniert in Excel, LibreOffice Calc, Numbers und Google Tabellen. Kein Login, keine E-Mail-Adresse nötig.
Wenn du lieber direkt im Browser rechnest, nutze unseren Liquiditätsplan-Rechner: Er berechnet Monatssaldo, Endbestand und den Monat einer drohenden Unterdeckung automatisch und du kannst das Ergebnis anschließend in die Excel-Vorlage übertragen.
Unterdeckung erkannt – welche Gegenmaßnahmen wirken
| Maßnahme | Wirkung | Vorlauf |
|---|---|---|
| Kontokorrentlinie vereinbaren | sofort verfügbarer Puffer, teuer (9–13 % Zins) | 2–4 Wochen |
| Anzahlungen vereinbaren (30/40/30) | Material wird vom Kunden vorfinanziert | sofort, ab nächstem Auftrag |
| Zahlungsziel auf 7–14 Tage verkürzen | Geldeingang rückt näher | sofort |
| Konsequentes Mahnwesen | hebt oft 5–15 % offener Posten | 1–2 Wochen |
| Lieferantenziele verlängern | verschiebt Auszahlung nach hinten | Verhandlung |
| Investition verschieben oder leasen | vermeidet große Einmalzahlung | sofort |
| Privatentnahme senken | direkt wirksam, begrenzt zumutbar | sofort |
| Förderkredit beantragen | günstigste Zinsen, aber langsam | 6–12 Wochen |
Wichtig: Die günstigen Maßnahmen brauchen den meisten Vorlauf. Deshalb plane mindestens sechs Monate voraus – wer erst bei akuter Ebbe reagiert, bleibt nur der teure Dispo.
Die 7 häufigsten Fehler in der Liquiditätsplanung
- Netto statt brutto geplant: Die Umsatzsteuer wird als eigenes Geld verbucht und fehlt bei der Voranmeldung.
- Zahlungsziele ignoriert: Umsatz im Monat der Rechnung statt im Monat des Geldeingangs angesetzt.
- Privatentnahme vergessen oder zu niedrig kalkuliert.
- Steuervorauszahlungen vergessen: Im zweiten Jahr kommen Nachzahlung für Jahr 1 und Vorauszahlung für Jahr 2 gleichzeitig.
- Zu optimistischer Startumsatz: Die ersten drei Monate bringen erfahrungsgemäß einen Bruchteil des Zielumsatzes.
- Saisonalität geglättet: Jahresumsatz durch 12 geteilt statt echte Saisonverläufe abgebildet.
- Plan nie aktualisiert: Ein Liquiditätsplan ohne monatlichen Ist-Abgleich ist nach acht Wochen wertlos.
Rollierende Planung: so bleibt der Plan lebendig
Setze dir einen festen Termin, etwa den dritten Werktag jedes Monats. Dann erledigst du drei Dinge: Ist-Zahlen des Vormonats aus dem Kontoauszug eintragen, Abweichungen über 10 % kurz begründen und einen neuen Monat hinten anhängen. So hast du dauerhaft einen Zwölf-Monats-Horizont und erkennst Engpässe zwei Quartale im Voraus statt zwei Wochen.
Für Bankgespräche ist genau dieser Ist-Plan-Vergleich das stärkste Argument: Er zeigt, dass du dein Zahlenwerk beherrschst – und verbessert die Konditionen häufig spürbar.
Kennzahlen, die du aus dem Plan ableiten kannst
- Cash Runway: aktueller Bestand geteilt durch durchschnittlichen monatlichen Netto-Abfluss – wie viele Monate du ohne neue Einnahmen überlebst.
- Liquiditätspuffer: Endbestand im Verhältnis zu den Monatsfixkosten, Zielwert mindestens 3.
- Debitorenlaufzeit: durchschnittliche Tage zwischen Rechnung und Zahlungseingang – jeder eingesparte Tag verbessert die Liquidität direkt.
- Burn Rate: monatlicher Netto-Mittelabfluss in der Anlaufphase.
Häufige Fragen
Was ist ein Liquiditätsplan?+
Ein Liquiditätsplan stellt alle erwarteten Einzahlungen und Auszahlungen monatsgenau gegenüber und zeigt, wie viel Geld an jedem Monatsende tatsächlich auf dem Konto ist. Er beantwortet die Frage nach der Zahlungsfähigkeit – nicht nach dem Gewinn.
Worin unterscheidet sich Liquiditätsplan und Rentabilitätsvorschau?+
Die Rentabilitätsvorschau rechnet mit Erträgen und Aufwendungen zum Zeitpunkt der Rechnungsstellung und zeigt den Gewinn. Der Liquiditätsplan rechnet mit tatsächlichen Zahlungsströmen inklusive Umsatzsteuer, Tilgung und Privatentnahme und zeigt die Zahlungsfähigkeit. Ein profitables Unternehmen kann trotzdem illiquide werden.
Für wie viele Monate plane ich?+
Für die Gründung sind 12 Monate rollierend Standard, Banken und Förderinstitute verlangen häufig 24 bis 36 Monate. Die ersten sechs Monate solltest du besonders detailliert planen, danach reichen gröbere Annahmen.
Brutto oder netto planen?+
Immer brutto. Die vereinnahmte Umsatzsteuer liegt zunächst auf deinem Konto und fließt erst mit der Voranmeldung ans Finanzamt – wer netto plant, überschätzt seinen Puffer und unterschätzt die spätere Zahllast.
Gehört die Privatentnahme in den Liquiditätsplan?+
Ja. Als Einzelunternehmer oder Personengesellschafter musst du deinen Lebensunterhalt als Auszahlung einplanen, sonst ist der Plan wertlos. Bei einer GmbH oder UG erscheint stattdessen das Geschäftsführergehalt inklusive Lohnnebenkosten.
Wie berücksichtige ich Zahlungsziele?+
Nach Zahlungseingang, nicht nach Rechnungsdatum. Bei 30 Tagen Zahlungsziel und typischem Verzug landet eine Januar-Rechnung realistisch erst im März auf dem Konto. Genau diese Verschiebung ist der häufigste Grund für Liquiditätslücken im ersten Jahr.
Wie groß sollte der Liquiditätspuffer sein?+
Als Faustregel drei Monatsfixkosten inklusive Privatentnahme. Bei saisonalem Geschäft oder langen Zahlungszielen eher vier bis sechs Monate.
Was tun, wenn der Plan eine Unterdeckung zeigt?+
Kontokorrentlinie vorab vereinbaren, Zahlungsziele der Kunden verkürzen oder Anzahlungen vereinbaren, Lieferantenziele verlängern, Investitionen verschieben, Privatentnahme kurzfristig senken oder Förderkredit beantragen – in dieser Reihenfolge nach Aufwand und Kosten.
Wie oft muss ich den Plan aktualisieren?+
Monatlich. Trage die Ist-Zahlen des abgelaufenen Monats ein, vergleiche sie mit dem Plan und schreibe einen neuen Monat hinten an – so bleibt der Horizont immer bei zwölf Monaten.
Akzeptieren Banken eine Excel-Datei?+
Ja, Hausbanken und die KfW akzeptieren eine saubere Excel-Planung, solange Annahmen nachvollziehbar dokumentiert sind. Wichtig sind plausible Umsatzannahmen und eine erkennbare Verbindung zu Businessplan und Rentabilitätsvorschau.
Was ist die häufigste Fehlerquelle?+
Zu optimistische Umsatzannahmen in den ersten Monaten, vergessene Umsatzsteuer-Zahllast, vergessene Steuervorauszahlungen und eine zu niedrig angesetzte Privatentnahme.
Brauche ich dafür eine Software?+
Für den Start reicht eine Excel-Vorlage vollkommen. Sobald mehrere Konten, Projekte oder Mitarbeiter dazukommen, lohnt eine Buchhaltungssoftware mit Liquiditätsansicht, die Ist-Zahlen automatisch übernimmt.
Passende Artikel
Passende Tools zu diesem Thema
Kostenloser Download
Liquiditätsplan-Vorlage (Excel)
Die Vorlage zu diesem Guide: 12 Monate, Puffer und Unterdeckung automatisch berechnet.
Excel-Datei (.xlsx) · sofort verfügbar · keine Anmeldung nötig
Geprüft & belegt
- Letzte Prüfung
- 14. August 2026
- Nächste Prüfung
- 12. Dezember 2026 (alle 120 Tage)
- Geprüft von
- comveri GmbHHerausgeberin von Gründer-Guru – redaktionelle Prüfung gegen Primärquellen
Verwendete Primärquellen
- ERP-Gründerkredit – Startgeld (Programm 067) – KfW Bankengruppe (abgerufen am 14. August 2026)
- Förderdatenbank des Bundes – Bundesministerium für Wirtschaft und Energie (abgerufen am 14. August 2026)
- Existenzgründungsportal – Bundesministerium für Wirtschaft und Energie (abgerufen am 14. August 2026)
- Unternehmen und Gewerbeanzeigen – Statistiken – Statistisches Bundesamt (Destatis) (abgerufen am 14. August 2026)
Methodik: redaktionelle Auswertung der oben genannten Primärquellen (Gesetzestexte, Behörden- und Förderportale) durch die comveri GmbH. Anbietervergleiche beruhen auf öffentlich verfügbaren Angaben, nicht auf eigenen Praxistests. Keine Rechts- oder Steuerberatung, Gewähr ausgeschlossen – mehr dazu unter Transparenz & Redaktionsplan.
Redaktioneller Hinweis
comveri GmbH
Herausgeberin und Betreiberin von Gründer-Guru
Zuletzt fachlich geprüft am 14. August 2026, nächste Prüfung geplant für 12. Dezember 2026. Inhalte entstehen redaktionell auf Basis von Primärquellen und öffentlich verfügbaren Informationen – ohne eigene Produkttests und ohne Rechts- oder Steuerberatung.